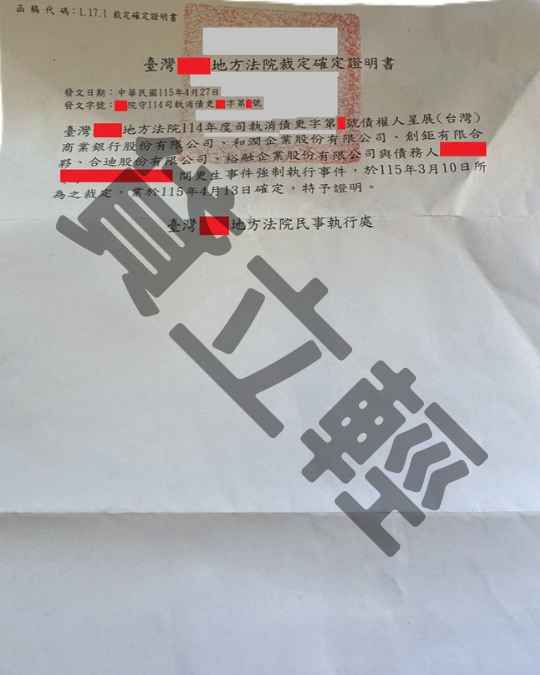
債務更生成功案例-June
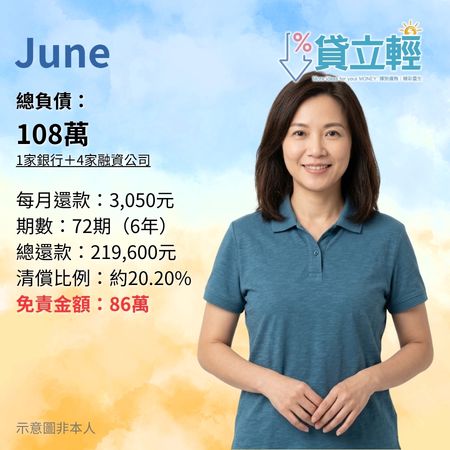
債務更生成功案例 June
1家銀行+4家融資負債108萬元,
每月還款3,050元
案件摘要
June從事服務業,單身,並需扶養父親。因汽車貸款、機車貸款及其他融資債務逐步累積,總負債達新臺幣1,087,033元。雖然June持續工作並有收入,但每月仍需負擔個人生活費及父親扶養支出。收入扣除必要生活費用後,已難以依原有還款條件,同時清償銀行及多家融資公司的債務。經整理收入、家庭支出、扶養責任、財產及各項債權資料後,June依法聲請債務更生。法院最終裁定認可72期更生方案,每月清償3,050元,清償總額219,600元,清償比例約20.20%。完整履行更生方案並符合相關法定條件後,剩餘符合條件之債務新臺幣867,433元依法免責。
案件資訊
- 案件類型
- 債務更生
- 基本資料
- June,服務業,單身,扶養父親
- 負債類型
- 1家銀行+4家融資公司
- 融資項目
- 汽車貸款、機車貸款
- 總負債金額
- 新臺幣1,087,033元
- 處理方式
- 依法聲請債務更生
- 最終結果
- 法院裁定認可更生方案,每月還款新臺幣3,050元,分72期(6年),清償總額新臺幣219,600元,完整履行並符合相關條件後,剩餘符合條件之債務新臺幣867,433元依法免責(清償比例約20.20%)
這篇案例適合哪些人?
如果有以下情況,可以參考本案例:
- 同時積欠銀行與多家融資公司
- 有汽車貸款或機車貸款
- 每月需負擔父母扶養費用
- 收入扣除生活費後,無法負擔原有還款金額
- 債務筆數不多,但每月還款壓力仍然沉重
- 已持續工作,卻無法降低債務本金
- 希望透過合法程序重新安排還款
- 想了解債權人不同意時,更生方案是否仍可能通過
案件背景
June從事服務業,單身,並需負擔父親的扶養責任。除了個人日常生活支出外,每月也需保留部分收入,用於父親的基本生活照顧。
過去因交通工具及資金需求,June陸續產生汽車貸款、機車貸款及其他融資債務。隨著利息、分期款項及各家債權人的還款要求同時到期,總負債逐漸累積至新臺幣1,087,033元。本案債權人包含1家銀行及4家融資公司。即使June持續工作並盡量控制生活支出,每月收入扣除自身必要生活費及父親扶養費後,仍無法按照原有條件清償全部債務。
若持續以原本方式還款,不僅難以降低債務總額,也可能影響基本生活及家庭扶養。因此,June決定依法聲請債務更生,希望在可負擔範圍內,重新安排清償計畫。
協助過程
了解June的工作收入、家庭狀況、扶養責任及債務內容後,進一步整理各債權人的債權資料與相關證明。本案整理內容包括:工作及收入資料、個人必要生活支出、父親扶養支出、財產及保險資料,以及銀行、汽車貸款、機車貸款與融資公司的債權資料,並計算各債權人的債權金額與分配比例。
更生方案提出後,部分債權人對方案表示不同意,其餘債權人則未於期限內表示意見。法院依債權人意見、債權比例、June的收入狀況、生活費、扶養責任、財產情形及實際清償能力進行審酌,最終裁定認可本案更生方案。
案件結果
法院裁定認可更生方案
- 總負債金額:新臺幣1,087,033元
- 每月還款:新臺幣3,050元
- 還款期數:72期(6年)
- 清償總額:新臺幣219,600元
- 清償比例:約20.20%
- 依法免責:剩餘符合條件之債務新臺幣867,433元
常見問答 (FAQ)
可以提出評估。法院主要審查債務人是否有薪資、執行業務所得或其他固定收入,以及是否具有履行更生方案的能力,不會只因職業類型而排除。
可能會。法院會依扶養義務、受扶養人的收入、財產、健康及生活狀況,判斷扶養費是否必要且合理。
需依貸款契約、車輛所有權、擔保設定及車輛價值判斷。若車輛設有動產擔保,相關債權的處理方式可能與一般無擔保債務不同。
原則上可依實際債權關係處理,但仍須確認機車價值、擔保狀況、貸款餘額及債權人申報內容。
有可能。法院會依債權人表決結果、債權比例及法律規定判斷是否達到可決標準,或是否具備裁定認可的條件。
法院會先審查債務人的收入,再扣除合理生活費及依法應負擔的扶養費用,評估剩餘可處分金額。本案法院綜合相關資料後,認定每月3,050元符合實際清償能力。
不是自動免除。債務人需完整履行更生方案,並符合相關法定免責條件。部分依法不得免責或不在免責範圍內的債務,仍可能需要處理。
更生期間通常須遵守法院裁定的生活限制,不得從事奢侈、浪費或明顯超出一般生活程度的消費。是否能購買交通工具,仍須依實際必要性、金額及法院限制內容判斷。
建議保留。法院可能要求債務人製作收入支出帳目,並保存薪資、匯款、繳費及生活支出憑證,以利查核方案履行情形。
顧問提醒
債務處理的目的,不只是解決眼前的還款壓力,更重要的是重新建立健康的財務規劃,讓未來的生活能更加穩定。