協商成功案例-Zoe
成功案例 Zoe
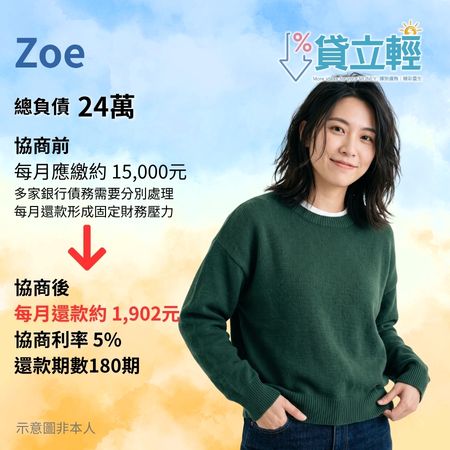
前置協商協助 Zoe 將月付金由 1.5 萬 調整為 1,902 元
案件摘要
- 案例主角
- Zoe
- 處理方案
- 前置協商
- 核心痛點
- 面對4家銀行、總計240,473元債務,每月原需繳款約15,000元,希望透過合法方式重新安排還款條件,降低每月固定還款壓力。
案件背景
Zoe 名下共有 4家銀行債務,包含信用卡與信用貸款,總負債金額為 240,473元。
Zoe 的總負債金額約 240,473 元,協商前每月應繳金額約 15,000 元。 雖然整體負債金額不到30萬元,但在原本的還款狀況下,Zoe 每月仍需要負擔約 15,000元的債務支出。 當每個月都有固定的還款金額需要支付,能夠運用在生活費及其他必要支出的資金也會受到壓縮。 對債務人而言,真正影響生活的不一定只是「欠了多少錢」,還包括每個月需要拿出多少收入還款。 當現有月付金已經造成持續性的財務壓力,就有必要重新檢視目前的還款方式。
因此,Zoe 決定尋求合法的債務處理方式,希望重新安排現有銀行債務,建立較能長期履行的還款計畫。
處理方式
Zoe 透過貸立輕進行免費初步諮詢,由顧問協助檢視目前的銀行債務、每月還款狀況及可負擔的還款能力,並說明前置協商的相關程序與注意事項。
依本案資料,Zoe 共有 4家銀行債務,債務內容包含信用卡及信用貸款,總負債金額為 240,473元。 在確認債務狀況後,依程序提出前置協商申請,將原本分散於不同銀行的債務納入協商方案,重新安排每月還款金額、利率及還款期數。
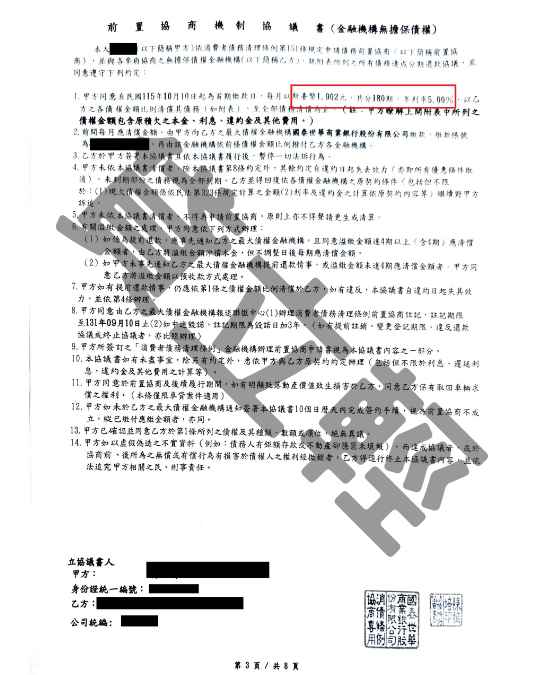
完成協商程序後,Zoe 最終取得 年利率5%、180期的還款方案,每月還款金額調整為 1,902元,讓原本每月約1.5萬元的還款壓力獲得重新安排。
前置協商是否成立,以及最終利率、還款期數與月付金,仍須以銀行實際審核及核定的協商方案為準。
案件結果
完成前置協商後,Zoe 的4家銀行債務取得新的還款條件,每月固定還款金額也獲得調整。
協商前
- 總負債:約 240,473 元
- 每月應繳:約 15,000 元
- 多家銀行債務需要分別處理,每月還款形成固定財務壓力
協商後
- 每月還款:1,902 元
- 協商利率:5.00%
- 還款期數:180 期
- 依協商方案逐期穩定還款
成果總結:
完成前置協商後,Zoe 每月還款金額由約 15,000 元調整為 1,902 元,每月還款負擔減少約 13,098 元。 透過重新安排還款條件,Zoe 每月需要投入債務還款的金額獲得調整,也能依照協商後的方案逐步還款,重新分配生活所需的支出與財務安排。
常見問題 (FAQ)
可以先進行評估。 是否適合辦理前置協商,並非單純以負債金額高低判斷,仍需綜合考量債務內容、收入、必要生活支出及實際還款能力。 Zoe 本案總負債為240,473元,最終透過前置協商重新安排還款。
前置協商主要是針對金融機構債務進行整體協商。 Zoe 本案共有4家銀行債務,最終依協商結果重新安排還款條件。 實際可納入的債務內容仍須依個案資料確認。
不一定。 每件案件的負債金額、收入、還款能力及債權銀行狀況都不同,因此最終協商利率、期數及月付金也會有所差異。 Zoe 的1,902元為本案實際協商結果。
實際還款期數會依個案協商結果而有所不同。 Zoe 本案最終協商為 180期,實際方案仍應以各案件最終協商結果為準。
顧問提醒
債務金額的高低並不是判斷還款壓力的唯一標準。 即使總負債不到30萬元,如果每月還款已經占據收入相當大的比例,影響基本生活支出,也可以先整理自己的債務、收入與每月必要支出,了解是否有適合的合法債務處理方式。 前置協商的實際利率、期數與月付金,仍會依個人的債務內容、收入及還款能力等條件進行評估。 Zoe 本案最終為 年利率5%、180期、每月1,902元,不代表其他案件都會取得相同條件。