協商成功案例-Mark
成功案例 Mark
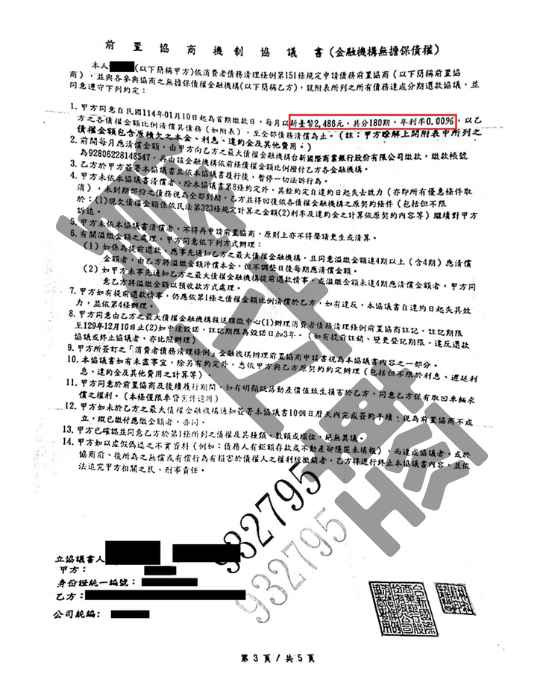
前置協商協助 Mark 將月付金由 2.7 萬調整為 2,486 元
案件摘要
- 案例主角
- Mark
- 處理方案
- 前置協商
- 核心痛點
- 每月應繳金額過高,已壓縮必要生活支出,希望透過合法程序重新安排債務,建立符合實際負擔能力的還款計畫。
案件背景
Mark 原本需要依照各筆債務的繳款條件,每月負擔多筆還款。隨著每月應繳款項集中到期,整體還款壓力逐漸超出可長期承受的範圍。
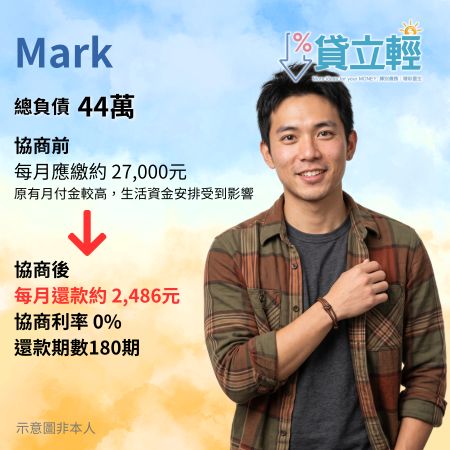
Mark 的總負債金額為 447,326元,協商前每月應繳金額約 27,000元。高額的固定還款支出壓縮了日常生活所需的資金,也使每個月的收支安排變得更加困難。
當原有還款方式已難以繼續維持時,Mark 決定尋求專業協助,希望透過合法的債務處理程序,重新規劃每月還款金額與還款期數。
處理方式
Mark 透過貸立輕進行免費初步諮詢,由顧問協助整理債務資料,並檢視目前的收入、必要生活支出及整體還款情形。
經過初步評估後,顧問協助 Mark 進一步評估辦理前置協商,透過最大債權銀行統籌處理符合協商範圍的金融機構債務,重新協調利率、期數及月付金。
貸立輕協助 Mark 整理申請文件及財務資料,說明辦理流程與注意事項,並在案件進行期間持續提供協助,讓他能依照程序完成申請。
前置協商是否成立,以及最終利率、還款期數與月付金,仍須以銀行實際審核及核定的協商方案為準。
案件結果
完成前置協商後,Mark 的還款條件獲得重新安排,每月應繳金額調整至較符合現階段負擔能力的範圍。
協商前
- 總負債:約 447,326 元
- 每月應繳:約 27,000 元
- 原有月付金較高,生活資金安排受到影響
協商後
- 每月還款:2,486 元
- 協商利率:0%
- 還款期數:180 期
- 依銀行核定方案按期還款
成果總結:
完成前置協商後,Mark 每月應繳金額由約 27,000元調整為 2,486元,每月還款負擔減少約 24,514元。重新安排還款條件後,Mark 能將收入較合理地分配於必要生活支出及協商款項,降低原有的資金周轉壓力,並依照核定方案逐步處理債務。
常見問題 (FAQ)
負債金額不是唯一判斷標準。是否適合辦理前置協商,須綜合評估債務內容、收入、必要生活支出、財產狀況及實際還款能力。
每件案件的條件不同,銀行會依申請人的債務狀況、收入及還款能力進行審核。Mark 案例取得0%利率,不代表所有案件都會有相同結果。
較長的還款期數有機會降低每月應繳金額,但仍須考量長期還款能力及整體協商條件。實際期數須以銀行核定方案為準。
辦理前置協商後,聯徵中心會有相關信用註記,信用卡使用及申請新貸款可能受到影響。實際情形仍依協商內容、聯徵紀錄及各金融機構的審核規定辦理。
顧問提醒
債務金額未達百萬元,不代表還款壓力一定較輕。真正需要評估的是每月應繳金額與實際收入、必要生活支出之間是否已經失去平衡。若已開始使用信用卡循環、借新還舊、只繳最低應繳,或經常擔心繳款日無法周轉,建議及早整理完整債務資料,了解可評估的合法處理方式。每件前置協商案件的條件都不同,Mark 案例中的0%利率及2,486元月付金,並不代表所有申請人都能取得相同結果,實際仍以銀行核定內容為準。