債務更生成功案例-David
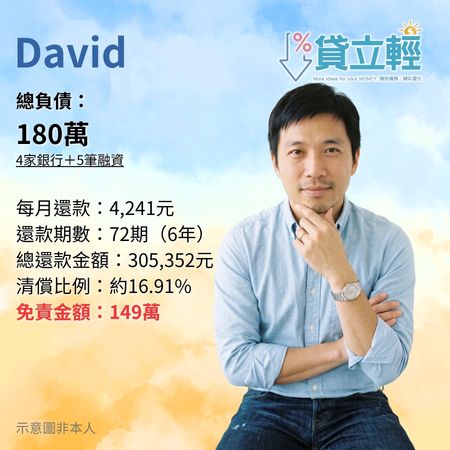
債務更生成功案例 David
9筆貸款壓垮生活,
法院裁定每月只需還4,241元
案件摘要
本案為債務更生成功案例。申請人 David 肩負未成年子女與父親的扶養負擔,家庭開銷龐大。因收入無法負荷還款,長期透過借新還舊方式周轉,最終累積高達 9 筆(4 家銀行與 5 筆融資)債務,總額逾 180 萬元。經【貸立輕】評估後協助聲請債務更生,法院考量其收入狀況、未成年子女及父親的扶養負擔,裁定每月僅需還款 4,241 元,總清償比例約 16.91%,成功將債務調整至可負擔範圍。本案適合有多筆貸款、以債養債或雙重扶養壓力的讀者參考。
案件資訊
- 案件類型
- 債務更生
- 職業
- 一般上班族
- 負債原因
- 負擔未成年子女與父親扶養費,借新還舊導致負債滾雪球
- 負債金額
- 1,805,278 元
- 處理方式
- 依法向法院聲請債務更生
- 最終結果
- 法院裁定每月還款 4,241 元,分 72 期(6 年),總還款 305,352 元,免責金額 1,499,926 元(清償比例約 16.91%)
這篇案例適合哪些人?
如果有以下情況,可以參考本案例:
- 同時擁有銀行貸款與多筆融資貸款(機車貸、商品貸、手機貸)
- 長期以債養債、借新還舊,導致貸款筆數越來越多
- 需同時扶養未成年子女與年邁父母,家庭開銷沉重
- 每月帳單金額已超出收入許可,無法維持正常繳款
- 希望透過法院更生程序停止滾動利息並重整財務
案件背景
David 肩負著撫養未成年子女與年邁父親的雙重責任,家庭生活支出相當沉重。起初他希望透過貸款解決一時的資金需求,但由於收入無法負荷龐大的還款金額,債務逐漸累積。隨著每月帳單越來越多,為了避免逾期影響信用,他只能透過借新還舊的方式勉強周轉。
然而以債養債不但沒有解決問題,反而讓債務持續擴大,累積了 4 家銀行與 5 筆融資貸款(包含多筆機車貸、商品貸、手機貸),總負債金額高達 1,805,278 元。當債務累積到無法負擔的程度時,他意識到這將嚴重影響家人的生活。偶然在 TikTok 看到【貸立輕許經理】的直播,並經親友介紹加入【許經理交朋友社群】學習。直播中提到「不要以債養債,這樣不可能還清債務,只會讓欠款越來越多」,這讓他鼓起勇氣撥打免費諮詢專線,尋求專業協助。
協助過程
在透過專業評估,深入了解債務協商、更生及清算等不同法律程序後,David 決定委託【貸立輕】諮詢專線尋求專業協助。團隊協助辦理:
- 初步評估:完整梳理其 1,805,278 元的債務結構(包含 4 家銀行與 5 筆融資公司貸款),並評估其整體財務狀況。
- 文件整理:協助整理收入證明、負債明細,並精確計算撫養未成年子女與父親的必要生活開支。
- 法律程序:評估更生程序能將多筆貸款統一整合,遂依法向法院提出債務更生聲請,爭取符合實際能力的還款方案。
案件結果
法院核准更生方案
- 總負債:1,805,278 元(4 家銀行+5 筆融資)
- 每月還款:4,241 元
- 還款期數:72 期(6 年)
- 總還款金額:305,352 元
- 清償比例:約 16.91%
- 免責金額:1,499,926 元
常見問答 (FAQ)
可以的。法院債務更生程序可以將銀行信用卡、信用貸款以及各類合法融資公司的貸款一併納入整合清理,無須分開面對多家債權人。
可以。法院在審核更生方案時,會依實際情況扣除申請人本人以及合法扶養親屬(如未成年子女、無謀生能力之父母)的必要生活費用,再計算出合理的每期還款金額。
因為借新還舊只會讓還款期限延後,但過程中產生的手續費與高額利息會不斷疊加,導致總負債快速擴大,最終超出個人能負擔的極限。
只要依法院裁定的更生方案按期還款滿 6 年(72 期),剩餘未清償的債務依法皆可獲得免責裁定,無須再償還。
顧問提醒
每位申請人的財務狀況與債務結構皆不同,若能及早尋求專業協助,通常能保留更多合法且適合自己的處理方式,避免因延誤而增加後續處理難度。
加我們的Line 加LINE一對一諮詢
打我們的免費諮詢電話 0800-001-777
對0800恐懼的,請打 04-24724121